GPU Infrastructure Decision Desk
GPU設備投資を、
税制だけで決めない。
対象制度の一般要件だけでなく、事業での使い方、取得前の確認、納品・供用までの日程、運用コスト、契約終了時の条件まで。見積・契約の前に、社内判断に必要な材料を一つの検討表へ整理します。
オンライン相談/顧問税理士へ渡せる論点メモ/購入を勧めない結論も含みます
Decision Materials
判断材料は、
見積書の外側にある。
製品価格だけでは、税務処理も投資回収も決まりません。最初に「設備」「事業」「時間」の3方向から情報を集めると、買う・見送る・時期を変えるという選択を比較できます。
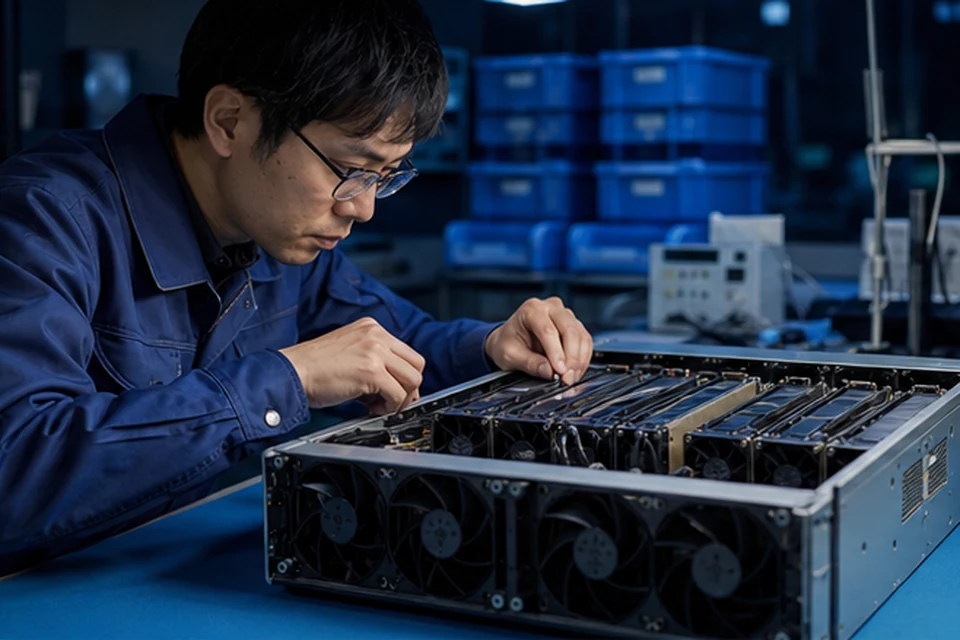
何を取得するのか
本体、周辺機器、ソフトウェア、設置作業を分け、見積の内訳・所有者・設置場所・検収条件を確認します。
どう使い、誰が収益を得るか
自社サービスとの関係、顧客契約、運用指示、売上の帰属を整理します。単に機器を預けるだけの設計になっていないかも見ます。
いつ、どの状態になるか
申請、契約、納品、検収、設置、稼働開始を時系列に置きます。決算日だけでなく、取得前に必要な手続きから逆算します。
First Answer
購入しただけでは、
適用は決まらない。
GPU設備が高額であることと、優遇税制の対象になることは別の話です。
中小企業経営強化税制は、青色申告を行う一定の中小企業者等が、認定計画に記載された新品の対象設備を取得し、国内の指定事業に供した場合などに検討できる制度です。法人・設備・用途・金額・手続き・時期を個別に確認します。
- 法人の要件
- 資本金、株主関係、所得水準、青色申告などを確認。
- 設備の要件
- 新品か、資産区分と取得価額が要件に合うかを確認。
- 事業利用の実態
- 自社の収益活動へ直接使う設備か、貸付に当たらないかを整理。
- 取得前後の順序
- 証明・計画認定・取得・供用の必要な順序を確認。
制度適用と申告の最終判断は、顧問税理士等の専門家および所管機関へ確認してください。
Six Questions
6つの質問に答えられないまま、
契約へ進まない。
すべてが「はい」である必要はありません。未確認の項目を契約前に見つけることが目的です。
- 自社が制度上の中小企業者等に該当するか
- 見積内訳ごとに資産区分と取得価額を確認できるか
- GPU設備を使う自社サービスを説明できるか
- 顧客契約・運用指示・売上帰属が自社にあるか
- 取得前に必要な証明・申請・認定を洗い出したか
- 検収・設置・稼働開始を決算日までに説明できるか
Choice Comparison
「使える制度」ではなく、
自社に合う処理を比べる。
即時償却と税額控除は同じ資産で重ねて使うものではありません。通常償却も含め、利益計画と資金繰りに合う選択肢を比較します。
| 比較軸 | 即時償却を検討 | 税額控除を検討 | 通常償却 |
|---|---|---|---|
| 当期への影響 | 対象額の費用計上時期を前倒しする考え方。 | 一定割合を法人税額から控除する考え方。控除上限あり。 | 耐用年数と償却方法に従って期間配分。 |
| 向きやすい状況 | 当期利益が大きく、将来との費用配分を変えたい場合。 | 法人税額があり、控除上限内で効果を得たい場合。 | 利益変動が大きい、要件・手続きが合わない場合。 |
| 確認事項 | 対象設備、当期供用、将来の償却費減少。 | 控除率、調整前法人税額、他制度との合計上限。 | 資産区分、耐用年数、供用月数、償却方法。 |
| 注意 | いずれも設備代金の支出自体は必要です。消費税、地方税、資金調達、売却時の税務も別途確認します。 | ||
Cash Before Tax
「節税額」より先に、
現金の出方を置く。
税効果だけを大きく見せると、設備代金、運用費、修繕、契約終了時の処分条件が抜けます。投資判断では4つの箱を同時に見ます。
取得時の支出
本体、周辺機器、設置、通信、初期設定、保険を分けます。
税金の時期差
当期の効果と、翌期以降に残る償却費の差を見ます。
毎月の運用費
電力、回線、保守、監視、障害対応、委託料を置きます。
終了時の条件
売却、買取、返却、撤去費用と、売却益が生じる可能性を確認します。
Assumption Check
数字を入れて、
論点の大きさをつかむ。
制度適用を判定する計算ではありません。取得価額・利益・税率の仮定から、比較すべき金額の規模を確認するための簡易試算です。
※実際の税額は法人区分、所得、地方税、他の税額控除、資産区分、供用時期等で変わります。収益・買取・税制適用を保証するものではありません。
Reverse Schedule
決算日ではなく、
最初の確認日から逆算する。
「決算まであと何日」だけでは工程を組めません。情報整理から稼働開始まで、誰が何を確認するかを5段階へ分けます。
判断条件を集める
決算月、利益見込み、用途、予算、設置場所、希望時期を一覧化。
設備仕様を分解する
本体・周辺・ソフト・役務を分け、見積と設計を照合。
取得前の確認を終える
必要書類、申請類型、計画認定の順序を専門家と確認。
納品・検収・設置
所有権、検収条件、設置完了、稼働可能状態を記録。
事業供用を説明する
運用開始日、顧客提供、稼働記録、売上との関係を残す。
Stop Signs
次の状態なら、
一度止まる。
無料相談は購入を前提としません。論点が解消しない場合は、見送りや翌期への変更も選択肢です。
契約を急かされている
取得前に必要な確認を終える時間が確保できない。
見積の内訳が一式表記
設備・ソフト・役務の区分や資産単位を確認できない。
自社の事業用途を説明できない
「運用会社に任せる」以外の顧客・サービス設計がない。
収益条件が一つしかない
稼働率・単価・費用が変わるケースを比較していない。
故障・停止時の責任が不明
保守範囲、代替機、データ、停止損失の負担が曖昧。
出口価格だけが強調される
買取条件、査定方法、相手方の信用、売却課税を確認できない。
Illustrative Use Scenes
用途によって、
確認する証拠が変わる。
以下は顧客実績や収益例ではなく、検討時に起こり得る用途別の論点を示すイメージです。
自社AIサービス
顧客契約、推論・学習用途、利用ログ、原価配賦を確認。
映像・制作処理
制作案件との対応、社内利用と外部提供、稼働時間を整理。
設計・シミュレーション
生産活動との直接関係、対象業務、成果物、利用部門を確認。
研究開発基盤
研究目的、開発研究用資産との区分、将来の事業化計画を整理。
What You Take Back
初回相談で、
次の確認先を明確にする。
税務判断を代行するのではなく、社内・販売会社・運用会社・顧問税理士へ確認する論点を整理します。
適用要件の未確認リスト
法人・設備・用途・手続き・時期の空欄を可視化。
決算日からの工程表
証明、申請、契約、納品、検収、稼働の担当と期限。
収支条件の感応表
稼働率・単価・費用・出口条件が変わる場合の確認軸。
専門家へ渡す質問メモ
顧問税理士等へ確認したい論点を短くまとめます。
FAQ
相談前に多い質問
GPU設備なら中小企業経営強化税制を利用できますか?
設備名だけでは判断できません。法人、資産区分、取得価額、新品要件、指定事業、自社での利用実態、計画認定、取得・供用時期などを個別に確認します。
契約前に最初に確認するものは何ですか?
見積内訳、設備仕様、契約主体、設置場所、事業用途、納期、検収条件、運用契約、決算月を揃えると論点を洗い出しやすくなります。
即時償却と税額控除は同時に使えますか?
同一資産について重複適用はできません。利益見込み、法人税額、将来の償却費、他の税額控除を踏まえて選択を検討します。
データセンターへ設置する場合も相談できますか?
はい。設置場所だけで結論は決まりません。所有関係、事業利用、運用指示、顧客契約、収益帰属、稼働記録を含めて論点を整理します。
運用会社へ保守を委託すると対象外ですか?
保守委託の事実だけで一律に決まるものではありません。自社が事業主体としてどの業務・契約・リスクを担うかを確認します。
決算直前でも間に合うか判断できますか?
必要な証明・申請・認定、在庫、納品、検収、設置、稼働開始にかかる期間を並べて判断します。無理な工程を前提に進めることは勧めません。
試算どおりの回収や売却額になりますか?
保証されません。稼働率、単価、運用費、故障、技術陳腐化、相手方の信用、査定条件によって結果は変わります。
社内の税務担当者と一緒に進められますか?
はい。顧問税理士へ渡す見積・契約・用途・工程の情報を整理し、税務判断を依頼しやすい状態にします。
診断後に導入を見送る選択もできますか?
はい。適用要件、工程、資金負担、運用条件が合わない場合は、見送り・時期変更・別案を結論に含めます。
無料相談で申告まで依頼できますか?
無料相談は論点整理が中心です。申告・税務代理は顧問税理士等へご相談ください。必要に応じて確認資料を共有しやすく整理します。
Consultation
見積を取る前でも、
条件整理から相談できます。
GPU設備投資の
「確認できていない点」を送ってください。
決算月、利益見込み、検討予算、想定用途のうち、分かる範囲だけで構いません。未確定項目を含めて初回面談で整理します。
本ページは一般的な情報と検討手順を提供するもので、個別の税務・法務・投資助言ではありません。制度の最新情報と個別判断は専門家・所管機関へご確認ください。